Kekayaan Bersih Amran Naik Rp338,5 Miliar dalam Setahun, Isu Tax Holiday 15 Tahun Picu Pertanyaan soal Keadilan Pajak
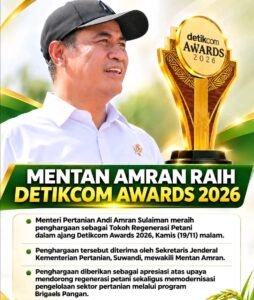
SOROTAN PUBLIK — Publik berhak mempertanyakan transparansi kekayaan pejabat negara, terutama ketika seorang menteri memiliki harta kekayaan bersih mencapai lebih dari Rp1,7 triliun. Pertanyaan itu semakin relevan ketika muncul pemberitaan mengenai keterkaitan perusahaan dengan pengajuan fasilitas pembebasan pajak atau tax holiday hingga 15 tahun.
Laporan Harta Kekayaan Penyelenggara Negara (LHKPN) yang disampaikan Andi Amran Sulaiman menunjukkan peningkatan kekayaan bersih dalam laporan periode 2025. Berdasarkan data yang dipublikasikan, kekayaan bersih Amran tercatat sebesar Rp1.721.413.658.505 atau sekitar Rp1,72 triliun.
Angka tersebut meningkat sekitar Rp338,51 miliar dibandingkan laporan periode 2024 yang mencatat kekayaan bersih sekitar Rp1,382 triliun.
Dengan demikian, kenaikan kekayaan bersih Amran memang sangat besar dalam kurun satu tahun. Namun, angka yang tepat berdasarkan perbandingan laporan tersebut adalah sekitar Rp338,5 miliar, bukan lebih dari Rp500 miliar.
Dalam laporan periode 2025, komponen kekayaan Amran antara lain terdiri dari surat berharga sekitar Rp1,11 triliun, kas dan setara kas sekitar Rp595,75 miliar, serta tanah dan bangunan sekitar Rp304,12 miliar. Laporan itu juga mencatat total utang sekitar Rp313,87 miliar.
Kekayaan Pejabat dan Ukuran Kesederhanaan
Besarnya kekayaan seseorang tidak dengan sendirinya membuktikan adanya pelanggaran hukum. Kekayaan pejabat juga tidak otomatis menjadi persoalan selama diperoleh secara sah, dilaporkan secara benar, dan tidak berkaitan dengan penyalahgunaan jabatan.
Namun, ketika seseorang menduduki jabatan publik, transparansi dan akuntabilitas menjadi tuntutan yang tidak bisa dihindari.
Publik berhak mengetahui bagaimana pejabat mengelola kepentingan pribadi dan tanggung jawab negara. Terlebih, pejabat yang mengemban amanah pemerintahan diharapkan memahami kondisi masyarakat yang masih menghadapi tekanan ekonomi, upah terbatas, dan beban kebutuhan hidup.
Karena itu, sebutan sederhana dan merakyat seharusnya tidak hanya dinilai dari penampilan atau gaya komunikasi. Ukurannya juga dapat dilihat dari kebijakan, keberpihakan kepada masyarakat, transparansi, serta keteladanan dalam menjalankan jabatan.
Isu Tax Holiday Perlu Dibuka secara Transparan
Pertanyaan lain muncul terkait isu pengajuan fasilitas tax holiday hingga 15 tahun oleh perusahaan yang dikaitkan dengan kelompok usaha Amran.
Fasilitas tax holiday merupakan insentif fiskal yang diberikan pemerintah kepada investasi tertentu berdasarkan persyaratan dan ketentuan yang berlaku. Artinya, pengajuan fasilitas tidak otomatis berarti perusahaan telah memperoleh persetujuan atau menikmati pembebasan pajak.
Dokumen resmi mengenai identitas perusahaan pemohon, nilai investasi, status permohonan, dasar pemberian fasilitas, serta keputusan pemerintah menjadi penting untuk memastikan duduk persoalan sebenarnya.
Jika perusahaan yang dimaksud memiliki hubungan kepemilikan atau kepentingan ekonomi dengan pejabat aktif, publik juga berhak memperoleh penjelasan mengenai pengungkapan kepentingan dan mekanisme pencegahan konflik kepentingan.
Hal tersebut bukan berarti hubungan bisnis atau kepemilikan perusahaan otomatis merupakan pelanggaran. Namun, keterbukaan diperlukan agar tidak muncul kesan bahwa kedudukan dalam pemerintahan dapat memberikan keuntungan khusus bagi kepentingan bisnis pribadi.
Bagaimana dengan Beban Pajak Masyarakat?
Di tengah situasi ekonomi yang menuntut masyarakat memenuhi kewajiban perpajakan, isu fasilitas pajak bagi perusahaan besar menjadi persoalan yang sensitif.
Pekerja dengan penghasilan terbatas tetap harus mengikuti ketentuan perpajakan yang berlaku. Sementara itu, perusahaan dapat memperoleh insentif apabila memenuhi persyaratan investasi dan ketentuan pemerintah.
Perbedaan perlakuan tersebut tidak serta-merta berarti ketidakadilan, sebab insentif investasi memiliki tujuan ekonomi tertentu. Namun, pemerintah harus mampu menjelaskan manfaatnya secara terbuka: berapa investasi yang benar-benar masuk, berapa lapangan kerja yang tercipta, bagaimana dampaknya terhadap penerimaan negara, dan siapa yang memperoleh manfaat paling besar.
Jangan sampai fasilitas fiskal yang menggunakan kewenangan negara justru menimbulkan persepsi bahwa beban ekonomi lebih berat ditanggung masyarakat kecil, sedangkan kelompok usaha besar memperoleh kemudahan tanpa penjelasan yang memadai.
Publik Menunggu Penjelasan
Sorotan terhadap kekayaan Amran dan isu tax holiday semestinya dijawab dengan data, bukan sekadar perdebatan mengenai gaya hidup atau label kesederhanaan.
Pemerintah perlu memastikan seluruh fasilitas perpajakan diberikan berdasarkan aturan, melalui proses yang transparan, serta bebas dari konflik kepentingan. Sementara itu, pejabat publik perlu memberikan penjelasan yang memadai ketika kepentingan bisnis atau kekayaan pribadinya menjadi perhatian masyarakat.
Pada akhirnya, persoalannya bukan semata-mata apakah seorang menteri boleh kaya atau apakah perusahaan boleh memperoleh insentif pajak. Persoalan mendasarnya adalah apakah seluruh proses berlangsung secara adil, transparan, dan benar-benar memberikan manfaat bagi negara serta rakyat.
Sebab, uang negara dan kebijakan fiskal bukan milik segelintir kelompok. Keduanya harus dikelola untuk sebesar-besarnya kepentingan masyarakat.