Dari Harta Rampasan Koruptor Menjadi Aset Produktif Negara: Mengapa Negara Tidak Cukup Hanya Menyita dan Melelang?
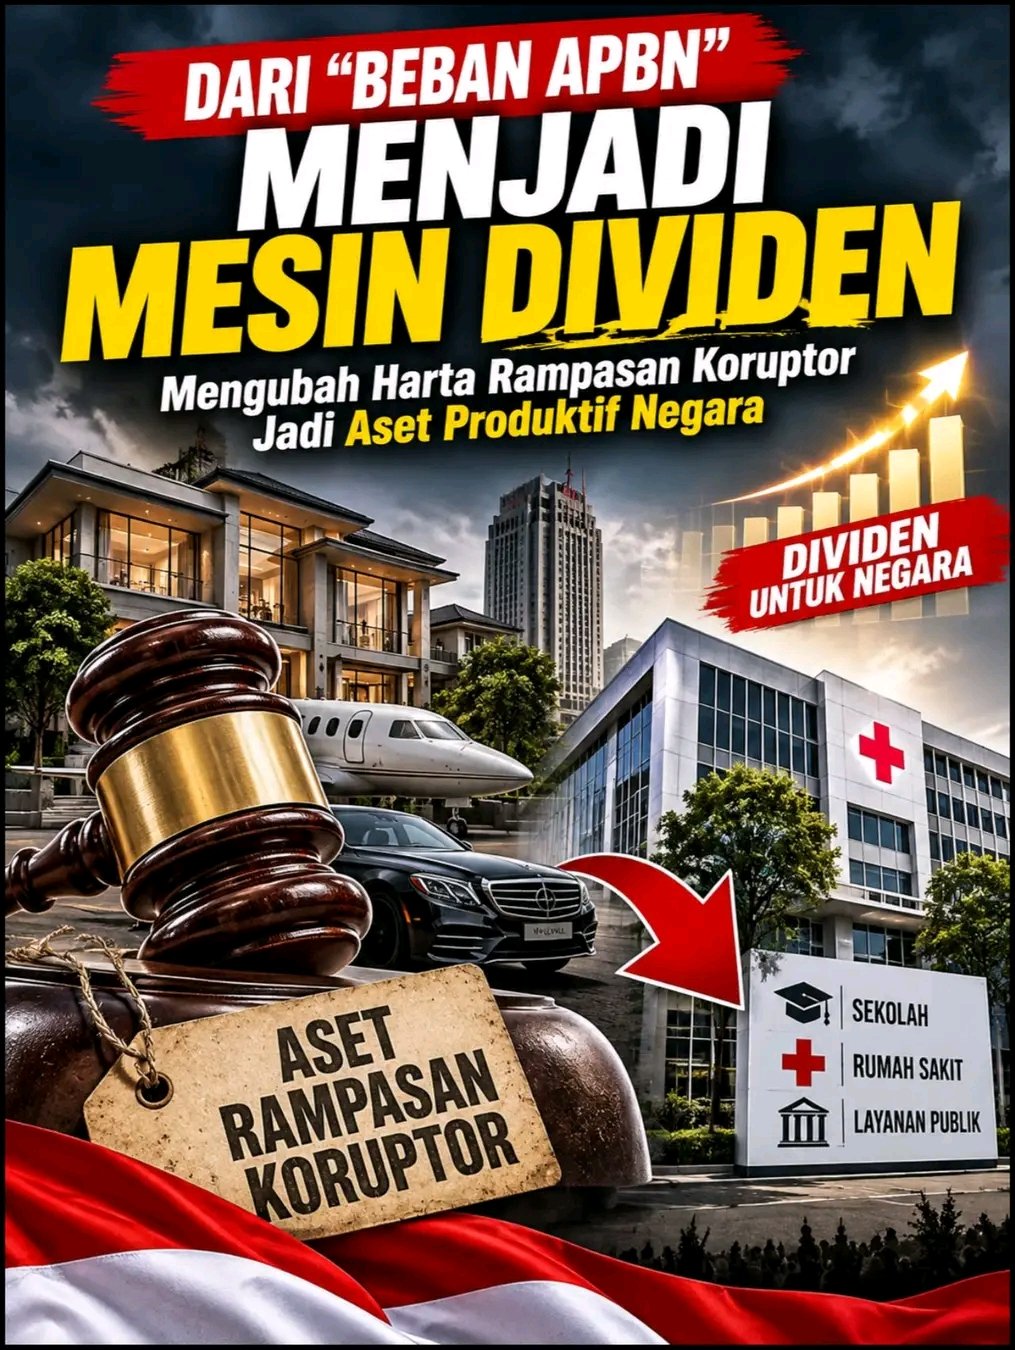
Sorotan Publik – Penyitaan harta kekayaan koruptor sering dipandang sebagai keberhasilan negara dalam memulihkan kerugian akibat tindak pidana korupsi. Namun, keberhasilan penegakan hukum tidak seharusnya berhenti ketika aset berhasil dirampas dan kepemilikannya beralih kepada negara.
Pertanyaan yang jauh lebih strategis adalah: bagaimana negara menjaga nilai aset tersebut, mengelolanya secara profesional, dan memastikan hasilnya benar-benar kembali kepada masyarakat?
Sebab, aset hasil kejahatan yang telah dirampas negara masih berpotensi kehilangan nilai ekonomi apabila tidak segera dikelola. Gedung dapat terbengkalai, kendaraan mengalami penyusutan, lahan tidak produktif, sementara aset bisnis kehilangan tenaga kerja, pasar, dan jaringan operasional.
Dalam kondisi tertentu, negara memang membutuhkan penjualan melalui lelang untuk memperoleh penerimaan tunai. Namun, menjadikan lelang sebagai satu-satunya orientasi pengelolaan berisiko mengabaikan potensi ekonomi jangka panjang dari aset yang sebenarnya masih produktif.
Sudah saatnya negara mempertimbangkan pendekatan yang lebih luas: mengubah sebagian harta rampasan koruptor menjadi aset produktif yang menghasilkan pendapatan berkelanjutan.
Menyita Harta Koruptor Baru Tahap Awal Pemulihan Aset
Pengelolaan barang rampasan negara di Indonesia telah memiliki landasan regulasi, antara lain Peraturan Menteri Keuangan Nomor 145/PMK.06/2021 sebagaimana diubah melalui PMK Nomor 162 Tahun 2023.
Dalam ketentuan tersebut, penyelesaian barang rampasan tidak hanya mengenal mekanisme penjualan melalui lelang. Terdapat pula pilihan penetapan status penggunaan, pemindahtanganan dalam bentuk hibah, pemanfaatan, pemusnahan, dan penghapusan sesuai persyaratan hukum.
Penetapan Status Penggunaan (PSP) dapat menjadi pilihan ketika aset diperlukan untuk kepentingan negara. Sementara itu, hibah dapat digunakan untuk kepentingan tertentu, termasuk penyelenggaraan tugas dan fungsi pemerintah daerah serta kepentingan sosial dan pendidikan nonkomersial sesuai ketentuan yang berlaku.
Artinya, negara sebenarnya telah memiliki instrumen untuk memanfaatkan aset rampasan tanpa harus selalu mengubahnya menjadi uang tunai.
Namun, persoalannya tidak berhenti pada ketersediaan regulasi. Tantangan berikutnya adalah menentukan siapa yang mampu mengelola aset tersebut, bagaimana biaya operasionalnya ditanggung, dan bagaimana hasil ekonominya dipertanggungjawabkan.
Lima Hambatan yang Berpotensi Membuat Aset Rampasan Terbengkalai
Ada sejumlah persoalan yang perlu diperhitungkan sebelum aset rampasan diserahkan kepada instansi pemerintah atau lembaga pengelola.
- Beban Pemeliharaan dan Biaya Operasional
Gedung, hotel, perkebunan, dan fasilitas komersial membutuhkan biaya pemeliharaan yang tidak sedikit. Penerima aset juga harus memperhitungkan listrik, keamanan, pajak, perawatan, perizinan, serta kemungkinan renovasi.
Tanpa perencanaan anggaran yang matang, aset yang semula diharapkan menjadi tambahan kekayaan negara justru dapat berubah menjadi beban keuangan baru.
- Ketidaksesuaian dengan Kebutuhan Instansi
Tidak semua aset cocok digunakan oleh birokrasi. Rumah mewah dengan desain pribadi, misalnya, belum tentu sesuai untuk kantor pelayanan publik. Kendaraan berkapasitas besar juga belum tentu memenuhi standar kebutuhan instansi.
Perubahan fungsi membutuhkan kajian teknis dan biaya penyesuaian. Karena itu, penetapan status penggunaan seharusnya didasarkan pada kebutuhan nyata, bukan sekadar keinginan untuk segera mengalihkan aset.
- Risiko Hukum dan Sengketa Kepemilikan
Putusan pengadilan yang telah berkekuatan hukum tetap merupakan dasar penting bagi perampasan aset. Namun, pemeriksaan terhadap dokumen kepemilikan, hak pihak ketiga, beban jaminan, dan sengketa yang masih relevan tetap diperlukan sebelum aset dimanfaatkan.
Negara harus memastikan bahwa proses pengalihan dan pemanfaatan tidak mengabaikan hak pihak ketiga yang dilindungi hukum.
- Koordinasi Lintas Lembaga
Pengelolaan barang rampasan melibatkan sejumlah institusi, antara lain Kejaksaan atau KPK sebagai pengurus barang rampasan, Kementerian Keuangan melalui Direktorat Jenderal Kekayaan Negara, serta instansi penerima aset.
Untuk aset tanah dan bangunan, aspek administrasi pertanahan juga harus diselesaikan sesuai ketentuan.
Koordinasi yang lambat dapat menyebabkan aset kehilangan nilai, terutama apabila tidak ada pengamanan dan pemeliharaan selama proses administrasi berlangsung.
- Orientasi Penerimaan Tunai Jangka Pendek
Lelang memberikan keuntungan berupa penerimaan kas yang relatif langsung. Namun, untuk aset yang memiliki kegiatan usaha produktif, penjualan harus dibandingkan dengan potensi manfaat apabila aset tersebut tetap dikelola.
Negara perlu menilai bukan hanya berapa uang yang dapat diperoleh hari ini, tetapi juga berapa nilai ekonomi yang bisa dihasilkan dalam jangka panjang.
Solusi Pertama: Mengkaji PMN Non-Tunai untuk Aset Produktif
Salah satu gagasan yang dapat dipertimbangkan adalah pemanfaatan aset rampasan komersial melalui mekanisme Penyertaan Modal Negara (PMN) non-tunai kepada BUMN yang memiliki bidang usaha relevan.
Contohnya, perkebunan yang telah dirampas negara dapat dikaji untuk dikelola oleh BUMN sektor perkebunan. Properti komersial dapat dipertimbangkan untuk dikelola oleh perusahaan negara yang memiliki kompetensi di bidang properti atau perhotelan.
Keuntungannya adalah BUMN pada prinsipnya telah memiliki struktur manajemen, tenaga profesional, jaringan pemasaran, serta pengalaman operasional.
Namun, mekanisme ini tidak dapat dilakukan hanya dengan menyerahkan aset kepada BUMN.
Diperlukan pemeriksaan status hukum dan pencatatan aset sebagai kekayaan negara, penilaian independen, kajian kelayakan usaha, analisis risiko, serta pemenuhan prosedur PMN sesuai peraturan perundang-undangan.
Pemerintah juga harus memastikan bahwa aset yang diserahkan tidak memiliki beban hukum atau kewajiban tersembunyi yang justru membebani BUMN penerima.
Apabila seluruh persyaratan terpenuhi, aset tersebut berpotensi menjadi tambahan kapasitas usaha BUMN dan memberikan kontribusi ekonomi kepada negara.
Keuntungan atau dividen yang dihasilkan pada akhirnya dapat memberikan manfaat fiskal bagi negara sesuai mekanisme pengelolaan keuangan dan investasi pemerintah.
Solusi Kedua: Mengoptimalkan BLU dan LMAN untuk Pengelolaan Aset
Alternatif berikutnya adalah pengelolaan melalui Badan Layanan Umum (BLU), terutama untuk aset yang membutuhkan pengelolaan profesional tetapi tidak tepat dijadikan modal BUMN.
Lembaga Manajemen Aset Negara (LMAN), yang berada di lingkungan Kementerian Keuangan dan berstatus BLU, dapat menjadi salah satu rujukan kelembagaan dalam merancang model pengelolaan aset negara.
Model ini dapat dipertimbangkan untuk properti komersial, gedung strategis, fasilitas tertentu, atau aset yang berpotensi menghasilkan pendapatan melalui penyewaan dan kerja sama pemanfaatan.
BLU memiliki fleksibilitas pengelolaan keuangan yang berbeda dari satuan kerja pemerintah biasa. Pendapatan BLU dapat digunakan kembali untuk membiayai kegiatan sesuai rencana bisnis dan anggaran serta ketentuan yang berlaku.
Dengan demikian, biaya pemeliharaan dan pengembangan aset dapat dirancang agar tidak seluruhnya bergantung pada tambahan anggaran rutin.
Dalam pelaksanaannya, kerja sama dengan operator swasta juga dapat dipertimbangkan melalui skema yang sah, seperti Kerja Sama Operasional (KSO) atau bentuk pemanfaatan Barang Milik Negara lainnya sesuai ketentuan.
Namun, status BLU tidak otomatis memberikan kewenangan untuk mengambil alih dan mengoperasikan semua barang rampasan. Harus ada dasar penugasan, status penguasaan aset yang jelas, persetujuan pengelola barang, serta kesesuaian dengan aturan pengelolaan BMN dan BLU.
Tiga Titik Rawan yang Harus Diawasi
Mengubah aset rampasan menjadi sumber pendapatan negara juga dapat menciptakan risiko penyimpangan baru apabila tidak disertai pengawasan ketat.
Pertama, rekayasa valuasi. Penilaian aset yang terlalu rendah dapat merugikan negara, terutama ketika aset diserahkan sebagai modal atau menjadi objek kerja sama dengan pihak swasta. Karena itu, penilaian independen, transparansi metodologi, dan audit terhadap proses valuasi harus menjadi persyaratan utama.
Kedua, kewajiban tersembunyi. Perusahaan atau aset bisnis yang dirampas bisa memiliki persoalan pajak, utang, kewajiban kepada pekerja, kontrak bermasalah, maupun sengketa dengan kreditur. Audit keuangan, hukum, dan operasional harus dilakukan sebelum negara memutuskan untuk mengambil alih kegiatan usahanya.
Ketiga, masuknya kembali jaringan lama. Pihak-pihak yang memiliki hubungan dengan terpidana berpotensi mencoba memperoleh keuntungan melalui perusahaan pemasok, kontraktor, atau operator yang terlibat dalam pengelolaan aset.
Untuk mengantisipasinya, seleksi mitra harus dilakukan secara terbuka. Pemeriksaan pemilik manfaat akhir atau beneficial ownership, konflik kepentingan, rekam jejak perusahaan, dan hubungan afiliasi harus menjadi bagian dari uji tuntas.
Kontrak kerja sama juga harus memuat indikator kinerja, kewajiban pelaporan, mekanisme audit, serta sanksi apabila ditemukan penyimpangan.
Negara Harus Menghitung Nilai Aset, Bukan Sekadar Menghitung Hasil Lelang
Gagasan menjadikan harta rampasan koruptor sebagai aset produktif bukan berarti seluruh aset harus dipertahankan atau dikelola oleh pemerintah.
Ada aset yang memang lebih tepat dilelang karena tidak memiliki nilai strategis, membutuhkan biaya pemeliharaan terlalu tinggi, atau tidak layak dioperasikan. Ada pula aset yang lebih bermanfaat jika digunakan langsung untuk pelayanan publik.
Namun, untuk aset komersial yang masih memiliki potensi usaha, negara perlu membandingkan secara objektif tiga pilihan: dijual melalui lelang, dimanfaatkan untuk pelayanan publik, atau dikelola secara produktif melalui lembaga yang kompeten.
Penilaian harus memperhitungkan nilai pasar, biaya operasional, risiko hukum, kebutuhan investasi, potensi pendapatan, dan manfaat sosial.
Negara juga perlu membangun sistem informasi aset rampasan yang dapat diakses publik, setidaknya memuat jenis aset, nilai penilaian, status hukum, metode pengelolaan, mitra yang terlibat, serta hasil penerimaan yang diperoleh.
Dengan cara itu, masyarakat dapat mengawasi apakah aset hasil kejahatan benar-benar kembali memberikan manfaat bagi negara atau justru menjadi sumber keuntungan baru bagi kelompok tertentu.
Pada akhirnya, keberhasilan pemberantasan korupsi tidak cukup diukur dari jumlah orang yang dipenjara maupun nilai aset yang disita. Keberhasilan juga harus terlihat dari kemampuan negara menjaga, mengembangkan, dan mengembalikan nilai kekayaan tersebut untuk kepentingan masyarakat.
Harta yang dirampas dari koruptor tidak boleh menjadi pintu masuk bagi praktik rente baru. Aset tersebut harus dikelola dengan integritas, profesionalisme, transparansi, dan pengawasan yang dapat diuji publik.
Sebab, uang dan kekayaan yang kembali kepada negara bukanlah hadiah bagi penguasa. Itu adalah hak masyarakat yang harus dipertanggungjawabkan.
Rakyat Berhak Tahu, Rakyat Cerdas, Rakyat Berdaulat.