Dua Pegawai Pajak Jadi Tersangka, Dugaan Manipulasi Pajak Toba Pulp Lestari Disebut Rugikan Negara Rp2 Triliun
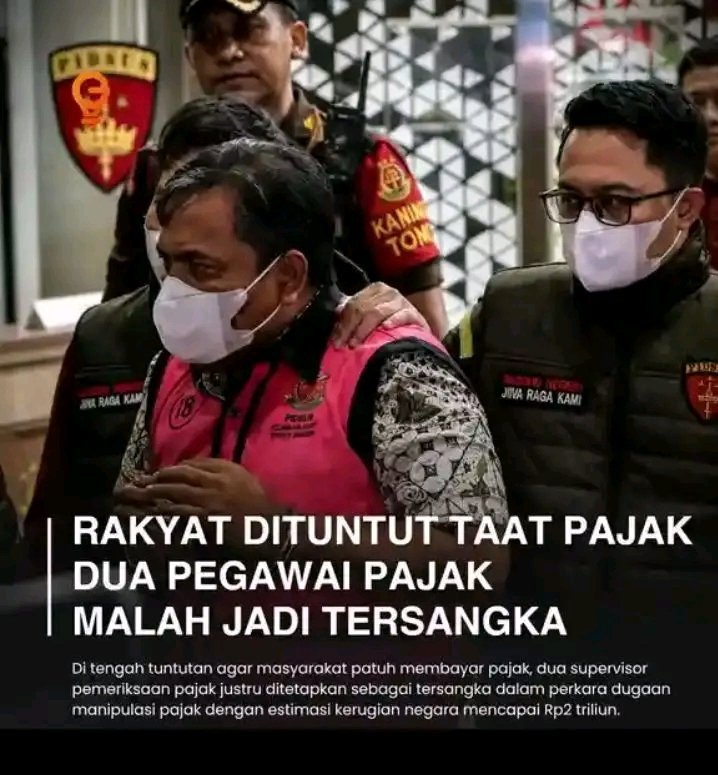
JAKARTA — Penegakan hukum di sektor perpajakan kembali menjadi sorotan setelah dua pegawai pajak disebut ditetapkan sebagai tersangka dalam perkara yang diduga berkaitan dengan manipulasi kewajiban perpajakan dan transaksi ekspor pulp.
Berdasarkan informasi yang diterima, Kejaksaan Agung pada 12 Agustus 2026 menetapkan Bowo Priyatmoko alias BP dan SR sebagai tersangka. Keduanya diduga terkait dengan proses pemeriksaan perpajakan PT Toba Pulp Lestari Tbk dalam perkara yang disebut berkaitan dengan transfer pricing dan under invoicing ekspor pulp.
Nilai dugaan kerugian negara dalam perkara tersebut diperkirakan mencapai sekitar Rp2 triliun.
Namun, angka kerugian tersebut masih merupakan estimasi dalam proses penyidikan dan belum dapat dipandang sebagai kerugian negara yang telah berkekuatan hukum tetap.
Dugaan perkara tersebut disebut berlangsung dalam rentang 2008 hingga 2025. Penyidik menduga terdapat persoalan dalam pelaporan jenis dan nilai produk pulp yang diekspor.
Salah satu dugaan yang menjadi sorotan adalah produk dissolving pulp yang memiliki nilai ekonomi lebih tinggi disebut dilaporkan sebagai paper grade pulp atau high alpha pulp.
Jika terbukti, pola tersebut berpotensi memengaruhi nilai transaksi yang dilaporkan dan pada akhirnya berdampak terhadap penghitungan kewajiban perpajakan perusahaan.
TRANSFER PRICING DAN UNDER INVOICING
Transfer pricing pada dasarnya berkaitan dengan penetapan harga dalam transaksi antara pihak-pihak yang memiliki hubungan istimewa. Dalam praktik perpajakan, transaksi semacam ini menjadi perhatian karena harga yang tidak mencerminkan kewajaran dapat memengaruhi besaran laba yang tercatat di suatu yurisdiksi.
Sementara itu, under invoicing merujuk pada dugaan pencantuman nilai transaksi dalam dokumen perdagangan yang lebih rendah daripada nilai sebenarnya.
Dalam perkara yang tengah disidik, penyidik disebut mendalami dugaan bahwa praktik tersebut digunakan untuk menekan nilai ekspor sekaligus memperkecil kewajiban pajak badan.
Perlu ditegaskan, seluruh dugaan tersebut masih berada dalam proses hukum dan harus dibuktikan melalui penyidikan serta proses peradilan.
DUA PEGAWAI PAJAK DIDUGA ABAIKAN PENGAWASAN
Selain dugaan manipulasi nilai transaksi, kedua tersangka disebut diduga menerima sejumlah uang dari pihak perusahaan secara berkala.
Mereka juga diduga tidak menjalankan fungsi pengawasan secara semestinya dalam proses pemeriksaan pajak.
Keduanya kemudian ditahan selama 20 hari di Rutan Salemba Cabang Kejaksaan Agung.
Dalam proses penyidikan, aparat penegak hukum disebut telah memeriksa 111 saksi dan ahli serta mengamankan sejumlah dokumen dan barang bukti elektronik.
Perkara tersebut diproses menggunakan ketentuan Pasal 603 juncto Pasal 20 KUHP baru juncto Undang-Undang Pemberantasan Tindak Pidana Korupsi, sebagaimana informasi perkara yang disampaikan.
KASUS PAJAK JAKARTA UTARA JUGA DISOROT
Kasus tersebut menambah perhatian terhadap pengawasan perpajakan setelah Komisi Pemberantasan Korupsi (KPK) melakukan operasi tangkap tangan pada Januari 2026 terkait dugaan suap pemeriksaan pajak di Kantor Pelayanan Pajak Madya Jakarta Utara.
Dalam perkara tersebut, KPK menetapkan sejumlah pihak sebagai tersangka, termasuk Kepala KPP Madya Jakarta Utara Dwi Budi Iswahyu, Kepala Seksi Pengawas dan Konsultasi Agus Syaifudin, serta Tim Penilai Askob Bahtiar. KPK juga menetapkan konsultan pajak Abdul Kadim Sahbudin dan staf PT Wanatiara Persada Edy Yulianto sebagai tersangka. 1
Kasus tersebut bermula dari dugaan pengaturan kewajiban pajak PT Wanatiara Persada.
Menurut konstruksi perkara yang disampaikan KPK, terdapat persoalan terkait potensi kewajiban pajak perusahaan yang semula sekitar Rp75 miliar. Dalam prosesnya, muncul dugaan permintaan pembayaran dengan skema “all in” senilai Rp23 miliar, dengan Rp15,7 miliar disebut sebagai pembayaran pajak dan sisanya berkaitan dengan fee.
KPK menyebut barang bukti yang diamankan dalam perkara tersebut mencapai Rp6,38 miliar.
Nilai tersebut terdiri atas uang tunai Rp793 juta, uang tunai 165 ribu dolar Singapura yang setara sekitar Rp2,16 miliar, serta logam mulia seberat 1,3 kilogram dengan nilai sekitar Rp3,42 miliar. 2
DUGAAN KORUPSI PAJAK DAN PERTANYAAN TENTANG PENGAWASAN
Dua perkara tersebut memperlihatkan bahwa persoalan perpajakan tidak hanya berkaitan dengan kepatuhan wajib pajak, tetapi juga kualitas pengawasan aparatur yang menjalankan fungsi pemeriksaan.
Pajak merupakan salah satu sumber utama penerimaan negara. Karena itu, setiap dugaan permainan dalam proses pemeriksaan, penghitungan, maupun pembayaran pajak memiliki konsekuensi yang lebih luas daripada sekadar hubungan antara petugas dan wajib pajak.
Jika kewajiban pajak dapat dikurangi melalui transaksi yang direkayasa atau pemeriksaan yang tidak berjalan sebagaimana mestinya, dampaknya pada akhirnya dapat dirasakan oleh masyarakat melalui berkurangnya ruang fiskal negara.
Di sisi lain, proses hukum harus tetap menjunjung asas praduga tak bersalah. Penetapan tersangka bukanlah putusan bersalah. Setiap tuduhan harus dibuktikan melalui proses penyidikan, penuntutan, dan persidangan.
TANTANGAN MEMULIHKAN KEPERCAYAAN PUBLIK
Persoalan yang lebih besar dari rangkaian kasus tersebut adalah bagaimana negara menjaga kepercayaan masyarakat terhadap sistem perpajakan.
Masyarakat diminta memenuhi kewajiban pajaknya. Pada saat yang sama, aparatur perpajakan dituntut menjalankan tugas secara profesional, transparan, dan bebas dari kepentingan pribadi.
Karena itu, pemberantasan korupsi di sektor perpajakan tidak cukup hanya dilakukan setelah kasus terjadi.
Penguatan sistem pemeriksaan, pengawasan internal, transparansi proses perpajakan, pemanfaatan teknologi, serta mekanisme deteksi terhadap transaksi yang tidak wajar menjadi bagian penting untuk mencegah penyimpangan.
Pada akhirnya, setiap rupiah pajak yang masuk ke kas negara bukan sekadar angka dalam laporan penerimaan.
Di baliknya terdapat kewajiban masyarakat dan perusahaan yang seharusnya kembali dalam bentuk pelayanan publik, pembangunan, pendidikan, kesehatan, infrastruktur, serta berbagai program negara.
Karena itu, ketika muncul dugaan penyimpangan dalam sistem perpajakan, yang dipertaruhkan bukan hanya potensi penerimaan negara.
Yang dipertaruhkan juga adalah kepercayaan publik terhadap negara.