Pembalut Wanita Masih Kena PPN 11 Persen, Publik Pertanyakan Mengapa Kebutuhan Menstruasi Belum Bebas Pajak
JAKARTA – Kebijakan pengenaan Pajak Pertambahan Nilai (PPN) terhadap produk pembalut wanita kembali menjadi sorotan publik. Produk yang digunakan perempuan setiap bulan untuk menjaga kesehatan dan kebersihan selama menstruasi itu ternyata belum memperoleh fasilitas pembebasan PPN di Indonesia.
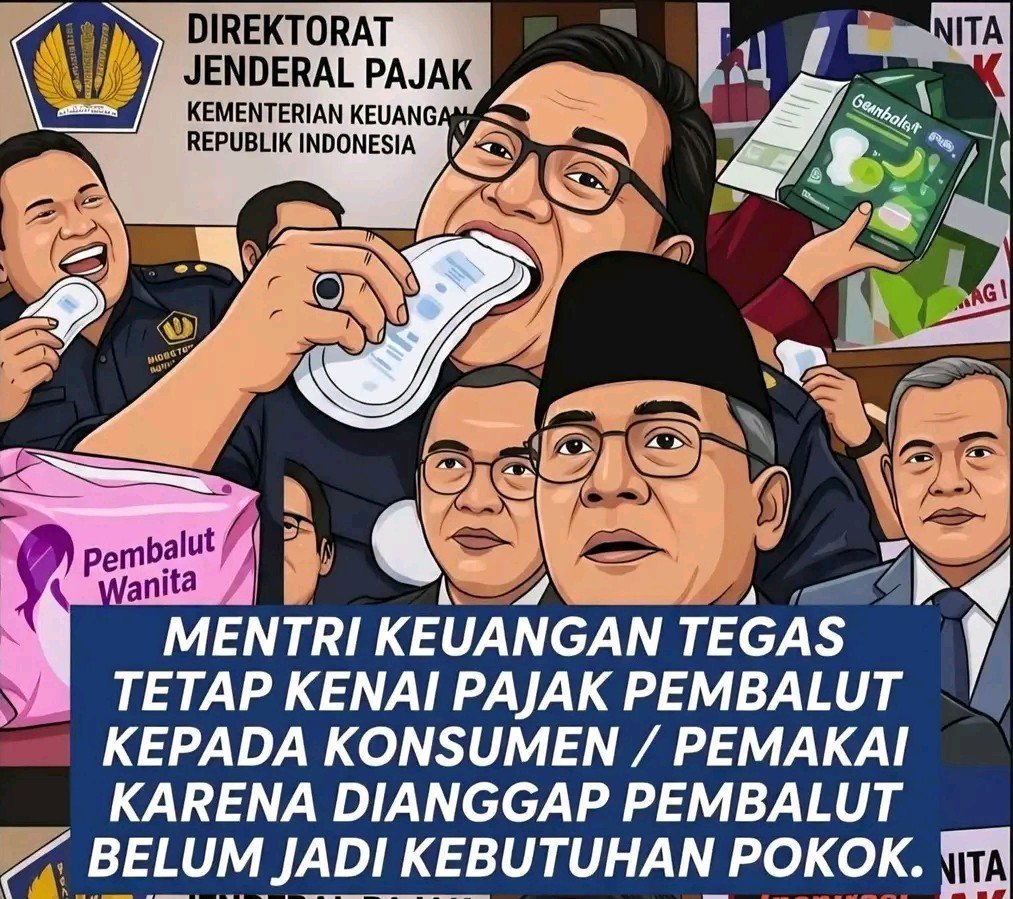
Direktorat Jenderal Pajak (DJP) Kementerian Keuangan menegaskan bahwa pembalut yang diperdagangkan di Indonesia masih termasuk Barang Kena Pajak (BKP). Karena belum masuk dalam kelompok produk yang memperoleh fasilitas pembebasan, pembelian pembalut tetap dikenai PPN.
Berdasarkan penjelasan DJP pada akhir Oktober 2026, tarif PPN untuk barang nonmewah adalah 12 persen dengan dasar pengenaan pajak sebesar 11/12 dari harga jual. Dengan mekanisme tersebut, beban PPN efektif yang ditanggung konsumen setara dengan 11 persen.
Artinya, setiap pembelian pembalut yang memenuhi ketentuan pengenaan PPN masih mengandung komponen pajak yang dibayar konsumen melalui harga transaksi.
Mengapa Pembalut Belum Dibebaskan dari Pajak?
Pemerintah menjelaskan bahwa fasilitas pembebasan PPN hanya diberikan kepada jenis barang tertentu yang telah ditetapkan dalam peraturan perundang-undangan.
Dalam PP Nomor 49 Tahun 2022, sejumlah komoditas kebutuhan pokok seperti beras, daging, telur, susu, sayuran, dan buah-buahan termasuk kelompok barang yang memperoleh fasilitas pembebasan PPN sesuai ketentuan.
Sementara itu, produk sanitasi menstruasi seperti pembalut belum tercantum dalam kelompok barang yang mendapatkan fasilitas tersebut.
DJP juga menegaskan bahwa pengenaan PPN terhadap pembalut bukan merupakan pajak khusus untuk perempuan atau pajak atas menstruasi, melainkan bagian dari sistem PPN yang berlaku terhadap barang konsumsi.
Meski demikian, penjelasan administratif tersebut belum menghilangkan pertanyaan masyarakat mengenai alasan produk yang berkaitan langsung dengan kebutuhan biologis perempuan belum memperoleh perlakuan perpajakan khusus.
Period Tax dan Beban Ekonomi Perempuan
Dalam diskusi perpajakan internasional, pengenaan pajak terhadap produk menstruasi dikenal dengan istilah period tax atau tampon tax.
Istilah tersebut merujuk pada pajak yang dikenakan terhadap produk sanitasi menstruasi, seperti pembalut, tampon, dan produk sejenis.
Sejumlah negara telah mengambil kebijakan untuk mengurangi atau menghapus pajak atas produk menstruasi. Namun, kebijakan antarnegara tidak seragam. Masih ada negara yang tetap mengenakan pajak terhadap produk tersebut.
Karena itu, pembahasan mengenai pembebasan pajak pembalut di Indonesia dapat menjadi bagian dari diskusi yang lebih luas tentang keterjangkauan kebutuhan kesehatan dan kebersihan perempuan.
Bagi masyarakat berpenghasilan rendah, pengeluaran rutin untuk membeli pembalut merupakan kebutuhan yang tidak dapat begitu saja dihindari. Menstruasi bukan pilihan, sementara kebutuhan menjaga kebersihan dan kesehatan selama periode tersebut berlangsung secara berulang.
Publik Menanti Keberpihakan Kebijakan
Pemerintah memahami pentingnya produk menstruasi bagi kesehatan dan kebersihan perempuan. Namun, status pembalut yang masih dikenai PPN memperlihatkan bahwa kebutuhan tersebut belum mendapatkan fasilitas pembebasan pajak sebagaimana sejumlah komoditas kebutuhan pokok lainnya.
Perdebatan ini bukan sekadar persoalan tarif pajak. Lebih jauh, masyarakat mempertanyakan apakah kebijakan fiskal telah cukup mempertimbangkan kebutuhan dasar perempuan, terutama mereka yang memiliki keterbatasan ekonomi.
Pemerintah dapat membuka ruang kajian mengenai kemungkinan pemberian fasilitas pembebasan atau insentif PPN untuk produk sanitasi menstruasi. Kajian tersebut tentu perlu mempertimbangkan dampak terhadap daya beli masyarakat, mekanisme distribusi, serta konsekuensi penerimaan negara.
Pada akhirnya, pembalut bukan barang mewah. Produk tersebut merupakan kebutuhan kesehatan dan kebersihan yang berkaitan langsung dengan kehidupan sehari-hari perempuan.
Masyarakat pun berhak mempertanyakan: jika kebutuhan menstruasi merupakan bagian tak terpisahkan dari kesehatan perempuan, mengapa pembalut masih harus menanggung beban PPN?
Pertanyaan itu layak dijawab melalui kajian kebijakan yang terbuka, bukan sekadar penjelasan administratif.