Kadang Wajar Masyarakat Enggan Bayar Pajak? Dua Pegawai Pajak Jadi Tersangka, Kasus TPL Seret Dugaan Kerugian Negara Rp2 Triliun
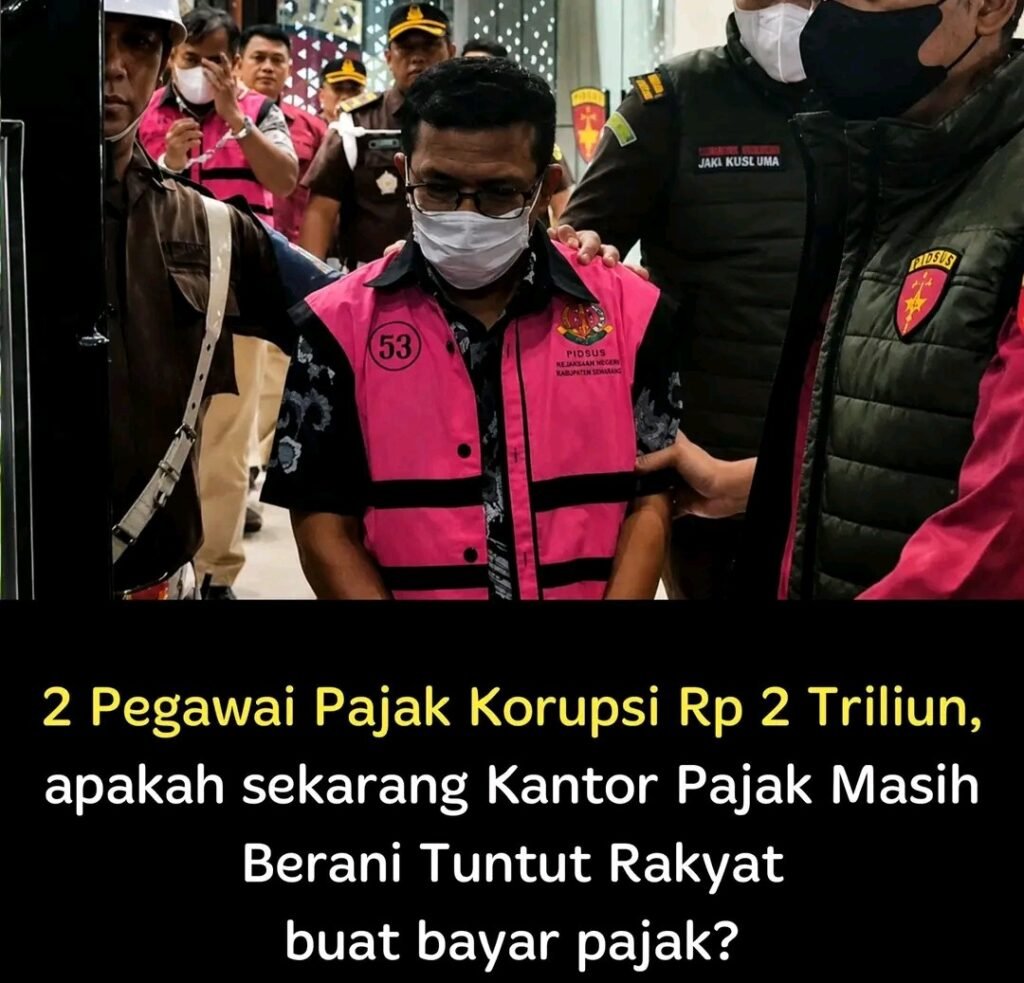
JAKARTA — Pertanyaan besar kembali muncul di tengah tuntutan agar masyarakat Indonesia taat membayar pajak. Ketika rakyat diminta memenuhi kewajiban perpajakan demi membiayai pembangunan negara, publik tentu memiliki hak yang sama untuk mempertanyakan bagaimana penerimaan negara diawasi dan dikelola.
Pertanyaan itu mengemuka setelah Kejaksaan Agung mengusut dugaan korupsi terkait transfer pricing dan under invoicing PT Toba Pulp Lestari (TPL) Tbk. Dalam perkara tersebut, dua pegawai Direktorat Jenderal Pajak berinisial BP dan SR telah ditetapkan sebagai tersangka.
Kejagung sebelumnya menyebut dugaan perkara berkaitan dengan transaksi ekspor produk pulp PT TPL kepada entitas afiliasinya dalam periode 2008 hingga 2025. Dari hasil penyidikan sementara, nilai kerugian keuangan negara diperkirakan mencapai sekitar Rp2 triliun, meskipun penghitungan resmi masih menunggu hasil auditor.
Namun, perkembangan terbaru membuat perkara ini semakin serius.
Pada 7 September 2026, Kejagung menetapkan PT Toba Pulp Lestari Tbk sebagai tersangka korporasi dalam perkara dugaan korupsi transfer pricing dan under invoicing tersebut. Kejagung menyebut penyidik telah memeriksa 112 saksi serta menyita dokumen dan barang bukti elektronik.
Rp2 Triliun Masih Angka Sementara
Angka Rp2 triliun tentu sangat besar. Tetapi secara jurnalistik dan hukum, angka tersebut tidak boleh ditulis sebagai kerugian negara final.
Direktur Penyidikan Jampidsus Kejagung Saiful Bahri Siregar sebelumnya menyatakan nilai Rp2 triliun merupakan hasil sementara dari penyidikan, sementara penghitungan resmi masih dilakukan oleh tim auditor.
Artinya, publik harus membedakan antara perkiraan sementara penyidik dan hasil resmi penghitungan kerugian negara.
Justru di sinilah pentingnya transparansi.
Jika hasil audit nantinya menunjukkan angka yang lebih besar, publik perlu mengetahuinya. Jika ternyata lebih kecil, publik juga berhak mendapatkan penjelasan.
Sebab ukuran kerugian negara tidak boleh ditentukan oleh opini, melainkan oleh metodologi pemeriksaan dan bukti yang dapat dipertanggungjawabkan.
Ketika Pengawas Pajak Justru Menjadi Tersangka
Perkara ini menjadi perhatian karena dua tersangka bukan pihak yang berada di luar sistem perpajakan.
BP dan SR merupakan pegawai Direktorat Jenderal Pajak yang menurut keterangan Kejagung berkaitan dengan proses pemeriksaan pajak PT TPL. Penyidik menduga keduanya tidak menjalankan fungsi pengawasan dan reviu sebagaimana mestinya.
Kejagung juga menyebut adanya dugaan pemberian uang kepada kedua tersangka untuk memengaruhi pola perhitungan pajak perusahaan. Namun, seluruh dugaan tersebut tetap harus dibuktikan melalui proses hukum yang sedang berjalan.
Di sinilah persoalan menjadi lebih besar daripada sekadar angka Rp2 triliun.
Jika konstruksi perkara tersebut nantinya terbukti di pengadilan, maka publik patut mempertanyakan bagaimana mekanisme pengawasan internal dapat mencegah penyimpangan berlangsung dalam rentang waktu yang begitu panjang.
Periode yang disebut dalam penyidikan mencakup 2008 sampai 2025.
Pertanyaannya sederhana tetapi fundamental:
Bagaimana sebuah dugaan praktik yang berlangsung bertahun-tahun dapat lolos dari sistem pengawasan?
Jawabannya tentu harus ditemukan melalui penyidikan, pemeriksaan dokumen, audit, serta pembuktian di pengadilan.
Pajak Bukan Sekadar Kewajiban Rakyat
Pajak pada dasarnya bukan sekadar angka yang dipotong dari penghasilan atau dibayarkan perusahaan kepada negara.
Pajak merupakan sumber penerimaan negara yang kemudian digunakan untuk membiayai berbagai kebutuhan publik.
Karena itu, ketika negara meminta masyarakat taat membayar pajak, negara juga mempunyai kewajiban moral dan institusional untuk memastikan setiap rupiah penerimaan dikelola dengan integritas.
Di sinilah kasus TPL menjadi momentum untuk melihat persoalan secara lebih luas.
Ketaatan wajib pajak dan integritas pengelola pajak merupakan dua sisi mata uang yang tidak dapat dipisahkan.
Tidak adil jika masyarakat terus-menerus diminta patuh, sementara pada saat yang sama muncul kasus dugaan penyimpangan yang melibatkan aparatur yang seharusnya menjaga kepentingan penerimaan negara.
Namun demikian, perkara ini juga tidak boleh dijadikan alasan bagi masyarakat untuk menghindari kewajiban pajak.
Sebaliknya, kasus semacam ini seharusnya menjadi dorongan agar sistem perpajakan semakin transparan, pengawasan diperkuat, dan setiap dugaan penyimpangan diproses secara tegas berdasarkan hukum.
Kini Bukan Hanya Pegawai Pajak yang Disorot
Penetapan PT TPL sebagai tersangka korporasi pada 7 September 2026 membuat konstruksi perkara semakin berkembang.
Kejagung menyebut perkara berkaitan dengan dugaan transfer pricing dan under invoicing dalam transaksi ekspor produk pulp kepada entitas perusahaan lain pada periode 2008–2025.
Dengan status tersangka korporasi tersebut, proses hukum kini bukan hanya menyangkut dugaan tindakan individu, tetapi juga bagaimana pertanggungjawaban korporasi akan diuji berdasarkan bukti yang dimiliki penyidik.
Pada titik ini, publik sebaiknya tidak buru-buru menyimpulkan siapa yang bersalah.
Yang harus ditunggu adalah pembuktian.
Apakah benar terjadi manipulasi harga?
Apakah benar terjadi under invoicing?
Bagaimana mekanisme transfer pricing yang dipersoalkan?
Berapa nilai transaksi yang sebenarnya?
Berapa pajak yang semestinya diterima negara?
Berapa nilai kerugian negara yang akhirnya disahkan berdasarkan hasil audit?
Dan yang tidak kalah penting: siapa saja yang berdasarkan alat bukti mempunyai peran dalam perkara tersebut?
Semua pertanyaan itu harus dijawab melalui proses hukum, bukan melalui penghakiman di ruang publik.
Kepercayaan Publik Adalah Taruhannya
Kasus ini pada akhirnya bukan hanya perkara pajak.
Ini adalah perkara tentang kepercayaan.
Masyarakat yang membayar pajak ingin percaya bahwa uang mereka dikelola dengan benar.
Pengusaha yang memenuhi kewajiban pajak ingin percaya bahwa sistem perpajakan berlaku adil.
Negara membutuhkan penerimaan untuk membangun jalan, sekolah, rumah sakit, pertahanan, pelayanan publik, dan berbagai program pembangunan.
Karena itu, dugaan korupsi yang menyentuh sistem penerimaan negara harus dipandang sebagai persoalan serius.
Bukan untuk menciptakan ketakutan.
Bukan pula untuk menyerang institusi.
Tetapi untuk memastikan bahwa sistem negara bekerja sebagaimana mestinya.
Kejaksaan Agung sendiri dalam perkembangan penyidikan menyatakan proses dilakukan dengan prinsip profesional, independen dan akuntabel serta tetap menjunjung praduga tak bersalah.
Prinsip itu harus dijaga sampai perkara memperoleh kepastian hukum.
Rakyat Berhak Bertanya
Pada akhirnya, masyarakat memang berhak bertanya:
Jika rakyat diminta taat membayar pajak, apakah sistem pengelolaan dan pengawasannya sudah benar-benar bersih?
Pertanyaan tersebut bukan bentuk perlawanan terhadap negara.
Justru sebaliknya, pertanyaan itu merupakan bagian dari kontrol publik.
Jawaban terbaik bukanlah meminta masyarakat diam.
Jawaban terbaik adalah membuka prosesnya secara transparan, membuktikan setiap tuduhan berdasarkan alat bukti, menghukum pihak yang terbukti bersalah, dan memulihkan kerugian negara sesuai ketentuan hukum.
Jika dugaan dalam perkara TPL terbukti, maka negara harus memastikan kerugian publik dipulihkan dan sistem pengawasan diperbaiki.
Jika sebagian dugaan tidak terbukti, maka hal itu juga harus disampaikan secara terbuka.
Karena pada akhirnya, pajak membutuhkan kepercayaan.
Dan kepercayaan tidak lahir dari kewajiban semata.
Kepercayaan lahir ketika masyarakat melihat bahwa uang yang mereka bayarkan kepada negara dijaga dengan integritas, diawasi dengan ketat, dan setiap penyalahgunaan diproses tanpa pandang bulu.