Skandal Jual-Beli Predikat WTP Jadi Sorotan: KPK Ungkap Dugaan Suap Auditor, Pengawasan APBD Dipertanyakan
Sorotan Publik — Predikat Wajar Tanpa Pengecualian (WTP) yang diberikan Badan Pemeriksa Keuangan (BPK) terhadap laporan keuangan pemerintah kembali menjadi perhatian dalam diskusi mengenai pemberantasan korupsi dan transparansi anggaran negara.
Opini WTP selama ini kerap dipandang sebagai indikator positif atas penyajian laporan keuangan pemerintah. Namun, opini tersebut tidak otomatis menjamin bahwa suatu daerah bebas dari korupsi, penyimpangan anggaran, ataupun persoalan dalam pelaksanaan proyek pembangunan.
Karena itu, masyarakat perlu memahami perbedaan antara penilaian atas kewajaran laporan keuangan dan pembuktian ada atau tidaknya tindak pidana korupsi.
Opini WTP Bukan Jaminan Bebas Korupsi
Dalam pemeriksaan laporan keuangan, BPK menilai kewajaran penyajian laporan berdasarkan standar akuntansi pemerintahan, kecukupan pengungkapan informasi, kepatuhan terhadap ketentuan yang relevan, serta efektivitas sistem pengendalian internal sesuai kerangka pemeriksaan yang berlaku.
Predikat WTP bukanlah sertifikat yang menyatakan seluruh transaksi telah bebas dari penyimpangan. Pemeriksaan memiliki ruang lingkup, metode, dan keterbatasan tertentu sehingga pelanggaran yang tidak terdeteksi dalam pemeriksaan tetap mungkin ditemukan kemudian.
Artinya, pemerintah daerah yang memperoleh opini WTP tetap harus menjalani pengawasan, evaluasi, dan penegakan hukum apabila ditemukan indikasi pelanggaran.
Masyarakat juga tidak seharusnya menggunakan opini tersebut sebagai satu-satunya ukuran keberhasilan pemerintahan. Kualitas pelayanan publik, efektivitas belanja daerah, manfaat pembangunan, dan pertanggungjawaban penggunaan uang rakyat harus turut diperhatikan.
Dugaan Suap Auditor Harus Diusut Berdasarkan Bukti
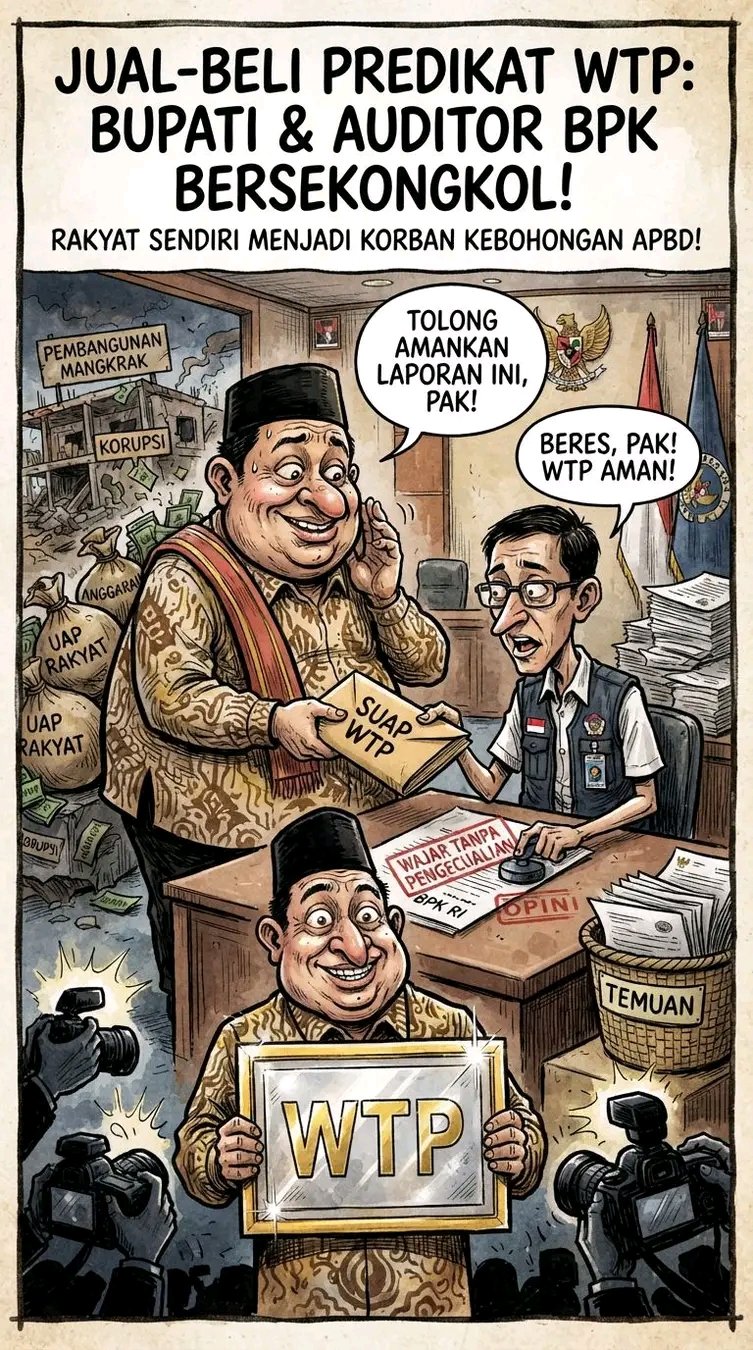
Persoalan menjadi lebih serius apabila terdapat dugaan praktik suap yang bertujuan memengaruhi hasil pemeriksaan laporan keuangan.
Apabila terbukti terjadi, tindakan tersebut bukan hanya merusak integritas proses audit, tetapi juga berpotensi melemahkan pengawasan terhadap pengelolaan keuangan negara.
Dalam berbagai perkara korupsi, Komisi Pemberantasan Korupsi (KPK) telah menangani kasus yang berkaitan dengan suap untuk memengaruhi opini pemeriksaan BPK. Perkara-perkara tersebut menunjukkan pentingnya menjaga independensi auditor dan memastikan bahwa hasil pemeriksaan tidak dipengaruhi kepentingan pihak yang diperiksa.
Namun, setiap dugaan jual-beli opini WTP harus merujuk pada perkara, pihak, waktu, dan bukti yang jelas. Tidak tepat menyimpulkan bahwa seluruh opini WTP diperjualbelikan atau menuduh auditor maupun kepala daerah tertentu tanpa dasar yang dapat diverifikasi.
Penindakan terhadap pelaku yang terbukti terlibat harus berjalan seiring dengan penguatan sistem pencegahan agar praktik serupa tidak terulang.
Anggaran Bocor, Masyarakat yang Menanggung Dampaknya
Persoalan tata kelola keuangan daerah tidak berhenti pada laporan yang tersusun rapi. Uang dalam APBD berasal dari sumber daya publik dan seharusnya digunakan untuk meningkatkan kesejahteraan masyarakat.
Apabila anggaran pembangunan disalahgunakan, proyek tidak dikerjakan sesuai spesifikasi, atau belanja tidak menghasilkan manfaat sebagaimana direncanakan, masyarakat berpotensi menjadi pihak yang paling dirugikan.
Dampaknya dapat terlihat pada kualitas infrastruktur, pelayanan kesehatan, pendidikan, fasilitas umum, hingga program pemberdayaan ekonomi masyarakat.
Karena itu, pengawasan terhadap APBD harus berorientasi pada dua hal: pertanggungjawaban administrasi dan hasil nyata yang dirasakan masyarakat.
Dokumen anggaran, laporan realisasi, hasil pemeriksaan, tindak lanjut rekomendasi audit, serta pelaksanaan proyek perlu diawasi secara konsisten oleh lembaga berwenang dan masyarakat sesuai ketentuan yang berlaku.
Reformasi Pengawasan dan Transparansi APBD
Sorotan terhadap dugaan penyimpangan dalam proses audit menjadi momentum untuk memperkuat pengawasan eksternal dan internal pemerintah.
Sejumlah langkah yang penting antara lain memperkuat independensi auditor, menerapkan pengendalian konflik kepentingan, meningkatkan transparansi tindak lanjut hasil pemeriksaan, serta memastikan adanya mekanisme pelaporan dugaan pelanggaran yang aman dan dapat ditindaklanjuti.
Pemerintah daerah juga perlu membuka informasi anggaran dan realisasi program kepada masyarakat sesuai ketentuan keterbukaan informasi publik.
Di sisi lain, aparat penegak hukum harus menindaklanjuti indikasi korupsi berdasarkan bukti, tanpa membedakan jabatan maupun kedudukan pihak yang diperiksa.
Reformasi pengawasan tidak cukup hanya mengandalkan perubahan prosedur. Integritas aparatur, konsistensi penegakan hukum, dan partisipasi publik merupakan bagian penting dalam membangun tata kelola pemerintahan yang bersih.
WTP Harus Bermakna, Bukan Sekadar Kebanggaan
Predikat WTP semestinya menjadi bagian dari upaya meningkatkan kualitas pertanggungjawaban keuangan negara, bukan sekadar simbol prestasi yang dipamerkan tanpa evaluasi terhadap hasil pembangunan.
Masyarakat berhak mempertanyakan penggunaan uang publik, meminta penjelasan atas proyek yang bermasalah, serta mendorong penindakan apabila ditemukan bukti penyimpangan.
Pada akhirnya, ukuran keberhasilan pengelolaan keuangan daerah tidak cukup berhenti pada opini audit. Anggaran harus dikelola secara bertanggung jawab, pembangunan harus memberikan manfaat, dan setiap dugaan korupsi harus diperiksa secara objektif.
Uang rakyat harus dipertanggungjawabkan. Opini audit harus independen. Hukum harus ditegakkan berdasarkan bukti, bukan kepentingan politik.
Transparansi dan integritas bukan sekadar slogan, melainkan kewajiban dalam penyelenggaraan pemerintahan yang berpihak pada kepentingan masyarakat.