Ekonomi Indonesia Tumbuh 5,45 Persen, Pembiayaan UMKM Didorong Tembus Rp2.000 Triliun
JAKARTA — Perekonomian Indonesia menunjukkan ketahanan di tengah dinamika ekonomi global yang masih dibayangi ketidakpastian geopolitik, perdagangan internasional, dan volatilitas pasar keuangan.
Badan Pusat Statistik (BPS) mencatat ekonomi Indonesia pada semester I 2026 tumbuh 5,45 persen secara tahunan. Angka tersebut merupakan akumulasi pertumbuhan ekonomi pada triwulan I yang mencapai 5,61 persen dan triwulan II sebesar 5,29 persen secara tahunan.
Pertumbuhan tersebut menunjukkan aktivitas ekonomi domestik masih menjadi salah satu penopang penting perekonomian nasional.
Di tengah capaian tersebut, penguatan sektor usaha mikro, kecil, dan menengah (UMKM) dinilai menjadi salah satu kunci untuk memastikan pertumbuhan ekonomi tidak hanya bertahan, tetapi juga semakin inklusif dan berkelanjutan.
PEMBIAYAAN UMKM DIDORONG MENINGKAT
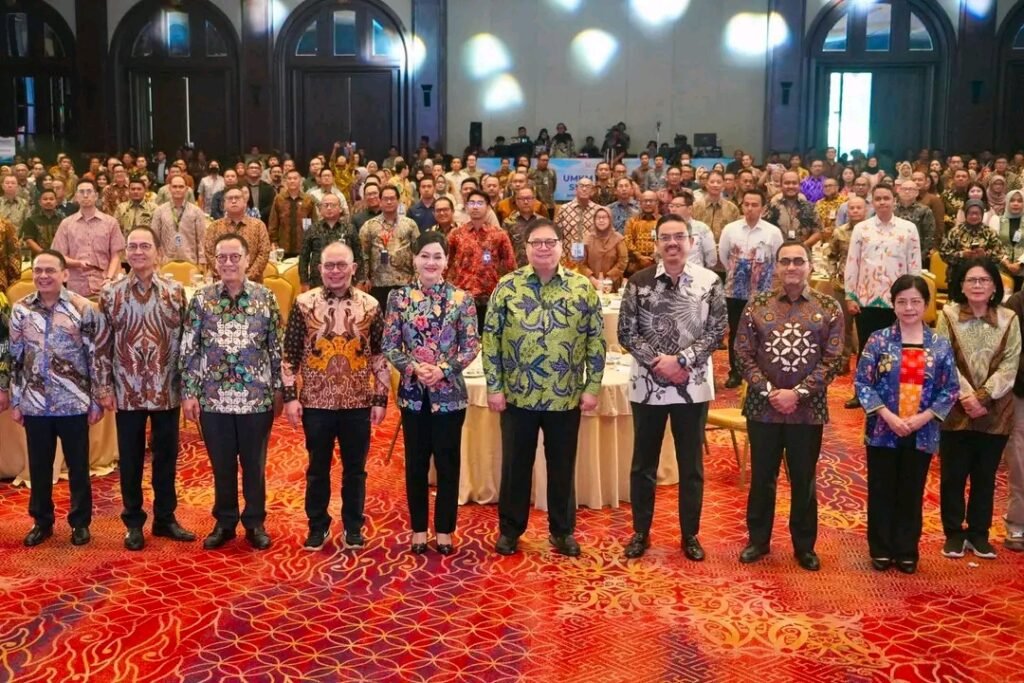
Dalam UMKM Finance Summit 2026, penguatan akses pembiayaan bagi UMKM menjadi salah satu agenda yang mendapat perhatian.
Penyaluran kredit UMKM saat ini disebut telah mencapai sekitar Rp1.519 triliun. Ke depan, pembiayaan tersebut didorong untuk terus diperluas hingga mencapai Rp2.000 triliun.
Peningkatan pembiayaan dipandang penting karena akses terhadap modal menjadi salah satu faktor yang menentukan kemampuan UMKM untuk meningkatkan kapasitas produksi, memperluas usaha, menyerap tenaga kerja, dan naik kelas.
Semakin luas akses pembiayaan yang sehat dan produktif, semakin besar pula peluang pelaku UMKM mengembangkan kegiatan usahanya.
Namun, ekspansi pembiayaan tidak cukup hanya mengejar jumlah.
Kualitas pembiayaan, kemampuan pelaku usaha mengelola modal, kesehatan usaha, serta kemampuan membayar kembali pembiayaan juga harus menjadi bagian dari ekosistem UMKM.
DARI INKLUSI KEUANGAN MENUJU FINANCIAL WELFARE
Transformasi sektor keuangan juga tidak berhenti pada peningkatan jumlah masyarakat yang memiliki akses terhadap layanan keuangan.
Indeks inklusi keuangan Indonesia disebut telah mencapai 93,61 persen, sementara indeks literasi keuangan berada di level 69,57 persen.
Kesenjangan antara akses dan pemahaman tersebut menunjukkan bahwa perluasan layanan keuangan harus berjalan beriringan dengan peningkatan literasi.
Masyarakat tidak cukup hanya memiliki rekening, memperoleh kredit, atau menggunakan layanan pembayaran digital.
Mereka juga perlu memiliki kemampuan untuk memahami produk keuangan, mengelola risiko, menggunakan pembiayaan secara produktif, serta mengambil keputusan keuangan yang tepat.
Karena itu, konsep financial welfare menjadi penting.
Orientasinya bukan sekadar memastikan masyarakat memiliki akses terhadap layanan keuangan, tetapi memastikan layanan tersebut benar-benar memberikan manfaat terhadap produktivitas usaha dan kesejahteraan masyarakat.
DIGITALISASI JADI KUNCI UMKM NAIK KELAS
Digitalisasi menjadi salah satu instrumen penting dalam transformasi UMKM.
Penggunaan QRIS, transaksi digital, platform perdagangan elektronik, layanan keuangan digital hingga pemanfaatan kecerdasan buatan atau artificial intelligence (AI) membuka peluang bagi UMKM untuk meningkatkan efisiensi dan memperluas pasar.
Transaksi digital juga dapat membantu membangun rekam jejak usaha.
Bagi pelaku UMKM, rekam jejak transaksi yang lebih tertata berpotensi menjadi salah satu informasi penting dalam proses penilaian kelayakan pembiayaan.
Dengan demikian, digitalisasi tidak hanya berkaitan dengan cara pembayaran, tetapi juga dapat menjadi bagian dari proses formalisasi dan penguatan profil usaha.
Teknologi AI bahkan membuka peluang lebih luas.
Pelaku UMKM dapat memanfaatkannya untuk membantu analisis pasar, penyusunan strategi pemasaran, pengelolaan inventori, pelayanan pelanggan, hingga efisiensi operasional.
Namun, adopsi teknologi tetap membutuhkan peningkatan kapasitas sumber daya manusia agar pemanfaatannya tidak berhenti pada penggunaan aplikasi, tetapi benar-benar menghasilkan peningkatan produktivitas.
UMKM SEBAGAI MOTOR PERTUMBUHAN
Penguatan UMKM pada akhirnya berkaitan langsung dengan agenda pertumbuhan ekonomi yang lebih inklusif.
Ketika pelaku usaha mendapatkan akses pembiayaan yang tepat, memiliki kemampuan mengelola keuangan, memanfaatkan teknologi, dan memperoleh akses pasar yang lebih luas, peluang untuk menciptakan lapangan kerja juga semakin besar.
Karena itu, ekosistem UMKM membutuhkan sinergi antara pemerintah, lembaga keuangan, industri teknologi, dunia usaha, dan pelaku UMKM sendiri.
Pembiayaan harus semakin mudah dijangkau, tetapi tetap prudent.
Digitalisasi harus semakin luas, tetapi dibarengi literasi dan keamanan.
Pendampingan usaha harus diperkuat agar modal yang disalurkan benar-benar menghasilkan produktivitas.
Dengan kombinasi tersebut, target peningkatan pembiayaan UMKM dari sekitar Rp1.519 triliun menuju Rp2.000 triliun tidak sekadar menjadi target angka.
Lebih jauh, target tersebut diharapkan menjadi bagian dari strategi memperbesar kapasitas usaha masyarakat dan memperkuat fondasi ekonomi nasional.
Di tengah ketidakpastian ekonomi global, kekuatan Indonesia tidak hanya ditentukan oleh indikator makro.
Ketahanan ekonomi juga akan sangat bergantung pada seberapa kuat pelaku usaha di tingkat akar rumput mampu bertahan, berkembang, menciptakan lapangan kerja, dan terhubung dengan ekonomi digital.
Karena itu, memperluas akses pembiayaan sekaligus meningkatkan kualitas pemanfaatannya menjadi agenda penting untuk memastikan UMKM benar-benar menjadi motor pertumbuhan ekonomi Indonesia.