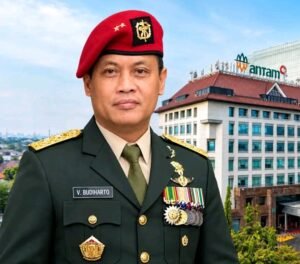
Anomali Harta Rp12,99 Miliar Sony Sonjaya: LHKPN Melonjak 1.333 Persen di Tengah Pusaran Kasus MBG
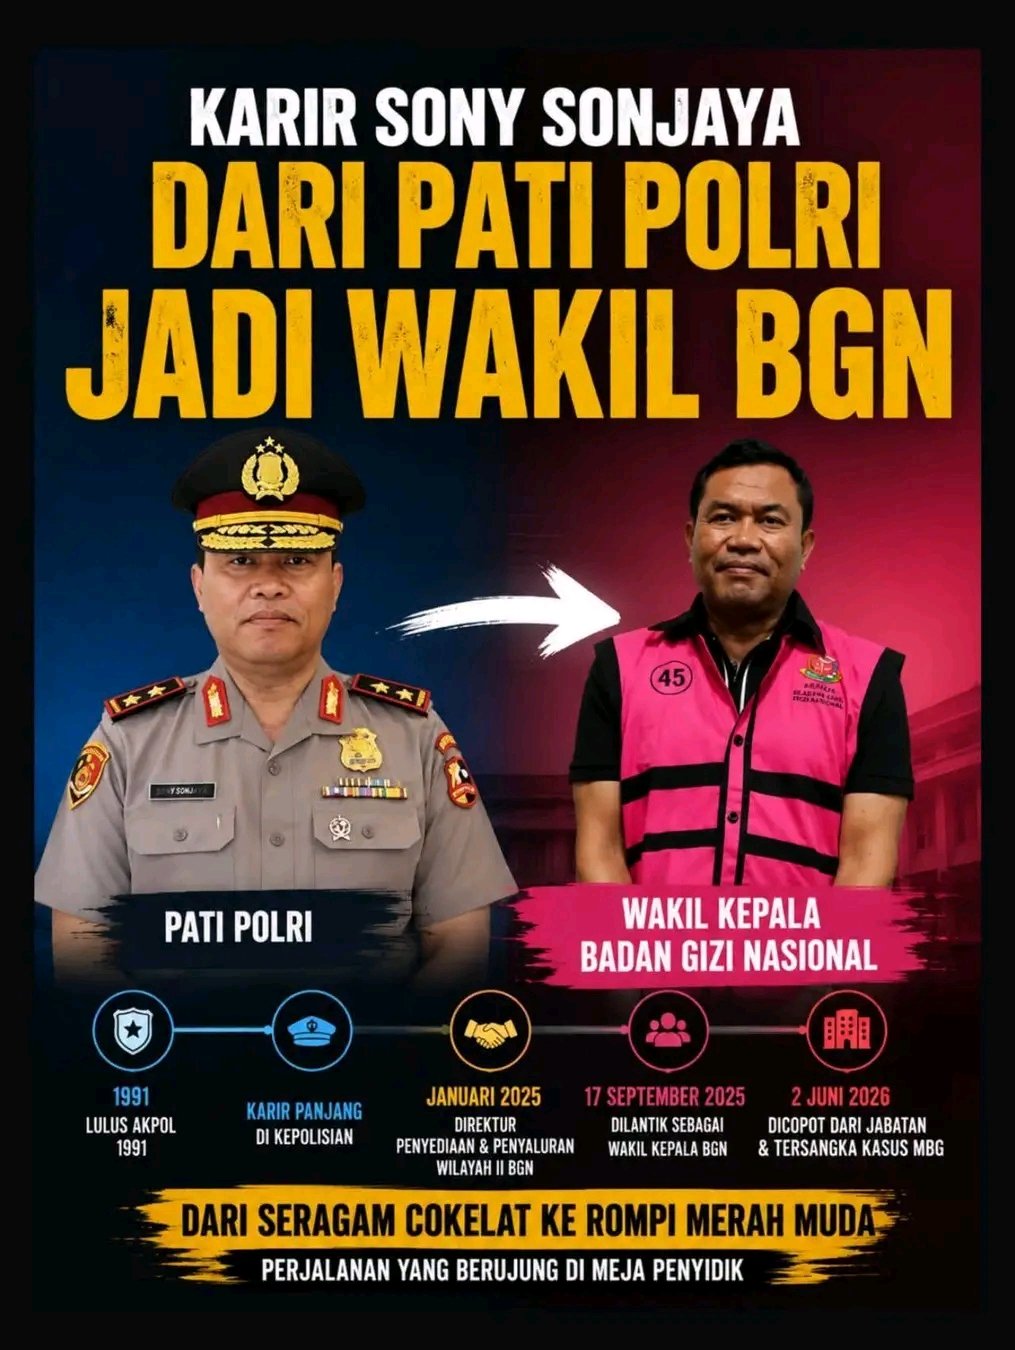
Laporan Harta Kekayaan Penyelenggara Negara (LHKPN) Sony Sonjaya memperlihatkan perubahan nilai kekayaan yang sangat mencolok dalam satu periode pelaporan. Berdasarkan data yang disebut dalam dokumen kepatuhan, harta Sony tercatat sekitar Rp906 juta pada LHKPN periodik 2024 yang disampaikan pada Maret 2025. Setahun kemudian, dalam LHKPN periodik 2025 yang disampaikan pada Maret 2026, total kekayaannya tercatat mencapai sekitar Rp12,987 miliar.
Secara matematis, perubahan tersebut setara dengan kenaikan sekitar 1.333 persen. Namun, angka tersebut tidak dapat secara otomatis dimaknai sebagai bukti adanya tindak pidana.
Dalam perspektif jurnalisme data, perubahan ekstrem tersebut lebih tepat diposisikan sebagai sebuah anomali administratif yang perlu dijelaskan melalui komposisi aset, waktu perolehan, sumber pembiayaan, serta kesesuaiannya dengan penghasilan resmi yang bersangkutan.
Lonjakan Didominasi Tanah dan Bangunan
Perubahan terbesar dalam laporan kekayaan Sony Sonjaya disebut berasal dari sektor properti. Nilai tanah dan bangunan yang dilaporkan meningkat dari sekitar Rp76 juta menjadi sekitar Rp10,07 miliar.
Portofolio yang sebelumnya disebut terdiri atas empat bidang tanah berkembang menjadi 11 bidang yang tersebar di Sumedang, Bandung, dan Purwakarta. Dalam laporan tersebut, aset-aset itu dicantumkan dengan keterangan perolehan “hasil sendiri”.
Besarnya perubahan membuat riwayat kekayaan menjadi penting untuk dibaca secara utuh.
Pada 2020, ketika menjabat sebagai Kepala Satuan Brimob Polda Sulawesi Tengah, kekayaan Sony pernah dilaporkan sekitar Rp4,32 miliar. Pada periode tersebut, salah satu aset utama yang tercatat berupa properti di Jakarta Timur.
Dengan demikian, persoalan yang muncul bukan semata-mata apakah Sony pernah memiliki kekayaan miliaran rupiah. Pertanyaan yang lebih relevan adalah bagaimana menjelaskan perubahan dari sekitar Rp4,32 miliar pada 2020, kemudian menjadi sekitar Rp906 juta pada 2024, sebelum kembali meningkat menjadi sekitar Rp12,987 miliar pada 2025.
Beririsan dengan Periode Karier di BGN
Perubahan tersebut menjadi semakin menarik untuk dianalisis ketika ditempatkan dalam kronologi karier Sony di Badan Gizi Nasional (BGN).
Sony disebut bergabung sebagai direktur di BGN pada Januari 2025. Pada Maret 2025, LHKPN periodik 2024 yang dilaporkannya mencatat kekayaan sekitar Rp906 juta. Selanjutnya, pada September 2025, ia dilantik sebagai Wakil Kepala BGN.
Pada Maret 2026, laporan harta periodik 2025 mencatat nilai kekayaan sekitar Rp12,987 miliar. Tidak lama setelah laporan tersebut, Sony dicopot dari jabatannya dan kemudian ditetapkan sebagai tersangka dalam perkara yang berkaitan dengan tata kelola program Makan Bergizi Gratis (MBG).
Dalam konstruksi perkara yang disebutkan dalam bahan tersebut, penyidik juga menetapkan AYS, yang disebut sebagai orang kepercayaan Sony, sebagai tersangka terkait dugaan intervensi dalam proses verifikasi mitra Satuan Pelayanan Pemenuhan Gizi (SPPG).
Penyidik menduga terdapat aliran uang dari AYS kepada Sony.
Namun, dua fakta tersebut harus tetap dipisahkan secara tegas.
LHKPN merupakan dokumen administratif mengenai deklarasi harta kekayaan. Sementara dugaan penerimaan atau aliran dana merupakan bagian dari konstruksi perkara pidana yang harus dibuktikan melalui alat bukti dalam proses hukum.
Karena itu, keberadaan lonjakan harta dalam LHKPN tidak dengan sendirinya membuktikan bahwa kekayaan tersebut berasal dari tindak pidana.
Pertanyaan Kunci yang Perlu Dijawab
Nilai Rp12,987 miliar justru dapat menjadi pintu masuk untuk melakukan pemeriksaan lebih mendalam terhadap asal-usul dan waktu perolehan aset.
Pertanyaan pertama adalah kapan tepatnya sebelas bidang tanah dan bangunan tersebut diperoleh. Tanggal transaksi menjadi penting untuk menentukan apakah akumulasi aset berlangsung sebelum, selama, atau setelah Sony menduduki posisi strategis di BGN.
Pertanyaan kedua menyangkut sumber pembiayaan. Apakah seluruh aset tersebut dibeli menggunakan tabungan pribadi, pembiayaan pihak ketiga, hasil penjualan aset lama, atau kombinasi dari beberapa sumber?
Termasuk di dalamnya adalah kemungkinan adanya likuidasi aset yang sebelumnya pernah dilaporkan, seperti properti di Jakarta Timur.
Pertanyaan berikutnya adalah apakah nilai transaksi dalam Akta Jual Beli (AJB), dokumen PPAT, serta catatan pertanahan memiliki kesesuaian dengan nilai yang dilaporkan dalam LHKPN.
Tidak kalah penting adalah pemeriksaan terhadap mutasi rekening dan sumber dana pembayaran. Dari sana dapat dilihat apakah terdapat kesinambungan antara penghasilan resmi, tabungan, penjualan aset lama, pembelian aset baru, serta nilai kekayaan akhir yang dilaporkan.
LHKPN sebagai Titik Awal, Bukan Vonis
Dalam perkara yang menyangkut pejabat publik, perbedaan antara fakta administratif dan kesimpulan pidana harus dijaga.
Lonjakan kekayaan dari sekitar Rp906 juta menjadi Rp12,987 miliar merupakan fakta yang dapat diperiksa dan diverifikasi. Tetapi angka tersebut belum menjelaskan dengan sendirinya dari mana seluruh kekayaan itu berasal.
Sebaliknya, dugaan aliran uang dalam perkara MBG juga harus dibuktikan melalui rangkaian alat bukti yang sah.
Karena itu, pemeriksaan paling penting bukan sekadar menghitung berapa persen kekayaan Sony meningkat, melainkan mencocokkan tiga hal: waktu perolehan aset, sumber dana, dan kewenangan yang dimiliki pada saat transaksi berlangsung.
Apabila seluruh aset dapat dijelaskan melalui dokumen pertanahan, transaksi perbankan, penjualan aset sebelumnya, penghasilan resmi, atau sumber sah lainnya, maka lonjakan tersebut dapat memiliki penjelasan ekonomi yang rasional.
Namun apabila terdapat selisih pendanaan yang tidak dapat dijelaskan secara memadai, atau ditemukan hubungan transaksi dengan pihak-pihak yang berkaitan dengan perkara MBG, maka anomali LHKPN tersebut dapat menjadi salah satu titik yang layak diperiksa lebih lanjut oleh aparat penegak hukum.
Pada akhirnya, angka Rp12,987 miliar bukanlah vonis. Ia adalah data yang membutuhkan penjelasan.
Dan dalam jurnalisme investigasi, pertanyaan paling penting bukan hanya “berapa besar kekayaannya?”, tetapi “kapan diperoleh, dari mana sumbernya, dan apakah seluruh jejak transaksinya dapat diverifikasi?”