MUI Dorong Zakat Jadi Pengurang Pajak, Wacana Keadilan Fiskal Kembali Mengemuka
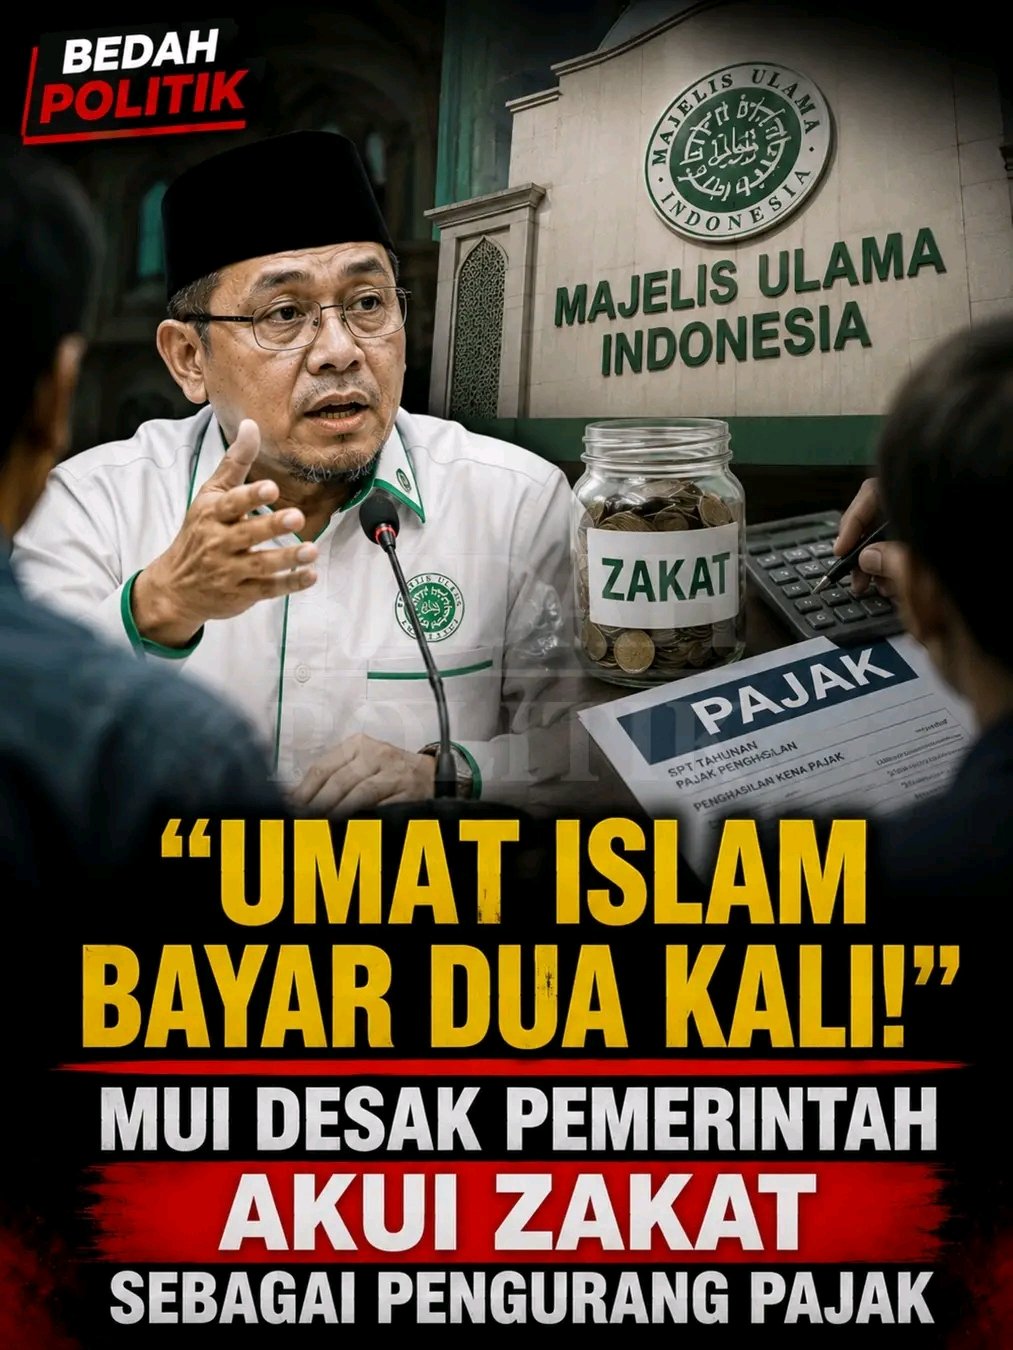
SOROTAN PUBLIK – Majelis Ulama Indonesia (MUI) mendorong pemerintah untuk mempertimbangkan kebijakan yang memungkinkan zakat diakui sebagai pengurang pajak. Wacana tersebut kembali memunculkan diskusi mengenai hubungan antara kewajiban keagamaan, kewajiban perpajakan, serta prinsip keadilan dalam sistem fiskal di Indonesia.
Dorongan tersebut berangkat dari pandangan bahwa umat Islam yang telah menunaikan zakat dan sekaligus membayar pajak dapat merasakan adanya beban kewajiban finansial yang berjalan secara bersamaan. Karena itu, muncul gagasan agar pembayaran zakat yang dilakukan melalui lembaga resmi dapat diperhitungkan dalam mekanisme perpajakan.
Bagi pihak yang mendukung, pengakuan zakat sebagai pengurang pajak dinilai dapat menjadi salah satu bentuk harmonisasi antara kewajiban agama dan sistem perpajakan nasional. Kebijakan tersebut juga dianggap berpotensi memberikan kepastian bagi masyarakat Muslim yang telah menunaikan zakat sekaligus memenuhi kewajiban sebagai warga negara.
Namun, wacana tersebut tidak sederhana karena menyangkut desain kebijakan fiskal dan penerimaan negara. Pemerintah perlu mempertimbangkan berbagai aspek, mulai dari mekanisme penghitungan, validasi pembayaran zakat, pengawasan lembaga pengelola zakat, hingga dampaknya terhadap penerimaan pajak nasional.
Selama ini, pemerintah telah memiliki mekanisme tertentu yang mengatur perlakuan zakat dalam sistem perpajakan. Zakat atau sumbangan keagamaan yang sifatnya wajib dapat menjadi pengurang penghasilan bruto apabila dibayarkan melalui badan atau lembaga amil zakat yang dibentuk atau disahkan pemerintah dan memenuhi ketentuan yang berlaku.
Perbedaan antara mekanisme pengurang penghasilan dan pengurang pajak menjadi salah satu aspek penting dalam perdebatan ini. Jika zakat hanya menjadi pengurang penghasilan bruto, maka dampaknya terhadap jumlah pajak terutang berbeda dengan skema yang secara langsung mengurangi kewajiban pajak yang harus dibayarkan.
Karena itu, usulan agar zakat menjadi pengurang pajak secara langsung berpotensi membutuhkan kajian kebijakan yang lebih mendalam. Pemerintah harus menghitung dampaknya terhadap penerimaan negara sekaligus memastikan sistem tersebut dapat diterapkan secara transparan, akuntabel, dan tidak menimbulkan ketidakadilan bagi masyarakat yang memiliki latar belakang agama berbeda.
Di sisi lain, penguatan pengelolaan zakat juga menjadi faktor penting dalam pembahasan tersebut. Apabila zakat diperhitungkan dalam sistem perpajakan, diperlukan sistem administrasi yang mampu memastikan bahwa pembayaran zakat benar-benar dilakukan kepada lembaga resmi dan dapat diverifikasi secara akurat.
Digitalisasi sistem pembayaran dan pelaporan zakat dapat menjadi salah satu solusi untuk membangun mekanisme yang transparan. Integrasi data antara lembaga pengelola zakat dan sistem administrasi perpajakan juga harus dilakukan dengan memperhatikan keamanan data pribadi serta ketentuan hukum yang berlaku.
Dari perspektif sosial, kebijakan yang lebih terintegrasi antara zakat dan pajak dinilai berpotensi memperkuat peran zakat dalam pengentasan kemiskinan. Dana zakat yang dikelola secara profesional dapat diarahkan untuk membantu kelompok masyarakat yang membutuhkan, sementara pajak tetap menjadi sumber utama pembiayaan pembangunan dan pelayanan publik.
Namun, pemerintah juga perlu memastikan bahwa kebijakan tersebut tidak mengurangi semangat kepatuhan pajak maupun efektivitas penerimaan negara. Setiap perubahan sistem perpajakan harus mempertimbangkan keberlanjutan fiskal, prinsip kesetaraan warga negara, serta kebutuhan pembiayaan pembangunan nasional.
Wacana zakat sebagai pengurang pajak pada akhirnya menjadi bagian dari diskusi yang lebih luas mengenai bagaimana negara dapat mengakomodasi kewajiban keagamaan dalam sistem fiskal modern. Perdebatan tersebut membutuhkan kajian yang komprehensif dan melibatkan pemerintah, lembaga zakat, ulama, akademisi, pelaku usaha, serta masyarakat.
Apakah zakat seharusnya diakui sebagai pengurang pajak secara langsung atau tetap menggunakan mekanisme yang berlaku saat ini merupakan persoalan kebijakan yang memerlukan pembahasan mendalam. Yang terpenting, setiap kebijakan yang diambil harus mampu menjaga keseimbangan antara kepentingan umat, keadilan perpajakan, keberlanjutan penerimaan negara, dan kemanfaatan sosial.
Dengan demikian, wacana yang didorong MUI tersebut dapat menjadi momentum untuk mengevaluasi kembali hubungan antara zakat dan pajak di Indonesia. Pemerintah diharapkan dapat membuka ruang dialog yang konstruktif agar kebijakan yang dihasilkan nantinya tidak hanya memberikan kepastian bagi masyarakat Muslim, tetapi juga tetap menjunjung prinsip keadilan dan tata kelola fiskal yang baik.